Кілька ФОПів
Бізнес виріс, з'явилось кілька ФОПів, партнер чи родич у структурі — і ви хочете зрозуміти, наскільки безпечно побудована сама модель.
Що під контролем, де ризики і що робити далі — до того, як це побачить податкова.
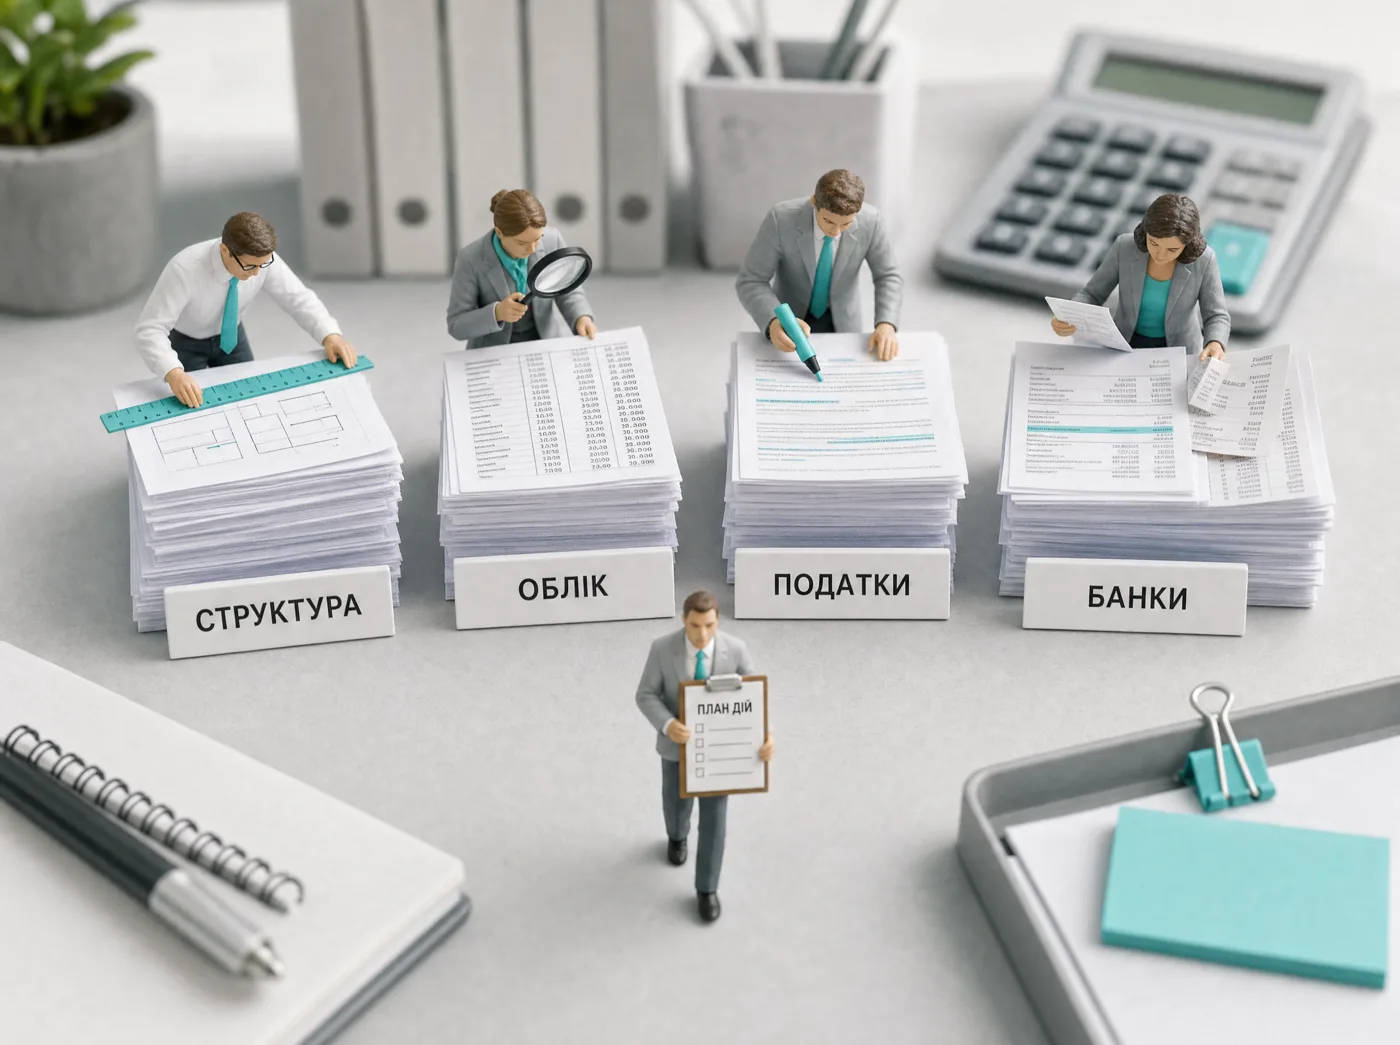
Бізнес виріс, з'явилось кілька ФОПів, партнер чи родич у структурі — і ви хочете зрозуміти, наскільки безпечно побудована сама модель.
Облік ведеться, звітність здається — але роками все тримається на одній людині, і незалежного погляду давно не було.
З'явились нові напрямки, ПДВ, ЗЕД чи інші податкові нюанси — і ви хочете зрозуміти, чи все побудовано коректно.
Чи відповідає структура реальній діяльності, чи немає ознак дроблення.
Чи все відображено коректно і вчасно, чи немає прихованих розбіжностей.
Де накопичуються зобов'язання, які можуть спливти при перевірці.
Чи рух коштів не викликає запитань у банку чи контролюючих органів.
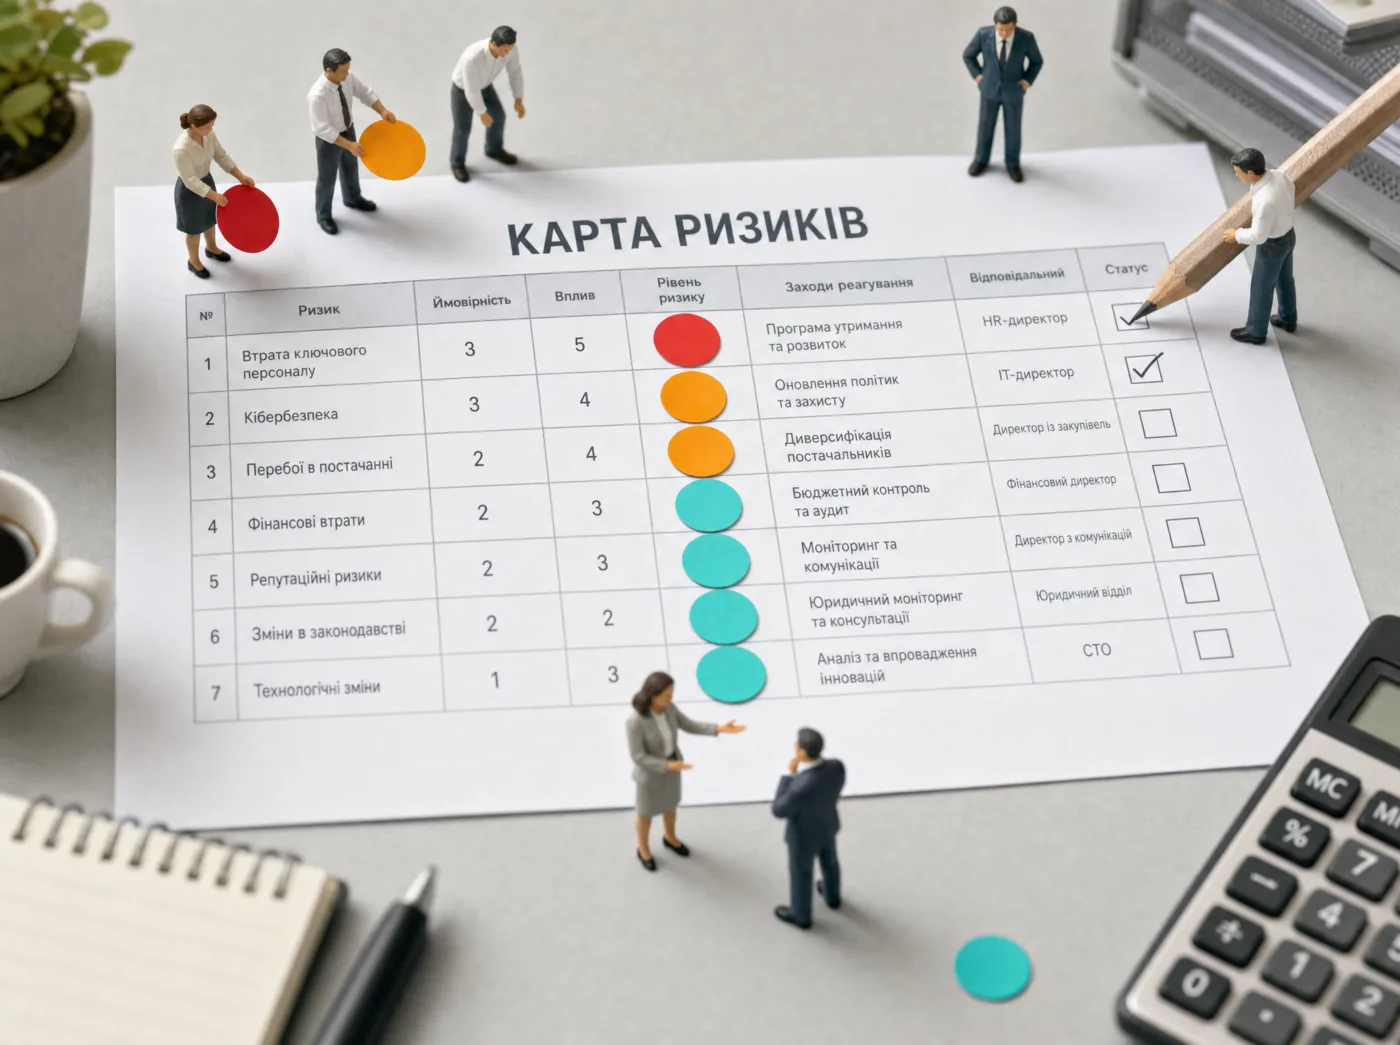
Карта ризиків
Усе знайдене за пріоритетом: критично / важливо / допустимо.
План дій
Що виправити зараз, що далі, що просто контролювати.
Письмовий звіт
Лишається у вас назавжди.
Стратегічна зустріч
Проходимо всю карту разом.
14 днів на уточнення
Після завершення аудиту.
Анкета
Коротка анкета про бізнес, облік і податкову ситуацію.
Коротка розмова
Уточнюємо деталі, формат і вартість під ваш випадок.
Аудит
Структура, облік, податки, банки й фінмоніторинг.
Висновки
Структурований результат з пріоритетами.
Фінальний розбір
Що виправити першочергово — разом.
ТОВ-імпортер на загальній системі оподаткування серед покупців мав лише два ФОПи — чоловік і дружина. Уже на етапі кваліфікації, до початку перевірки обліку, стало видно ряд ознак: обидва ФОП торгували однаковими категоріями товару, мали одну юридичну адресу, один сервер і одну відповідальну особу в банку. По суті — розмежування лімітів між двома ФОПами одного бізнесу, а не два самостійні підприємства. Власнику були передані конкретні ризики та план дій — що потрібно змінити в структурі, щоб зняти ознаки дроблення до того, як це побачить податкова.
Власник невеликого ТОВ з одним бухгалтером отримував фінансову допомогу — 4 млн грн, оформлені бухгалтером як дивіденди, але без утримання податку. Бухгалтер знала про проблему, але вважала ризик неактуальним: «поки не перевірять — може й не спіймають». Власник дізнався про це лише під час аудиту. Ми переоформили виплату як поворотну фінансову допомогу: кошти повернулись від засновника, після чого виплату можна провести як дивіденди — але вже коректно, з утриманням податку.
ФОП на спрощеній системі вів облік самостійно і звернувся на аудит просто щоб упевнитись, що все гаразд. Аудит виявив кілька порушень одразу: оплата приймалась сертифікатом як негрошовий розрахунок через ПРРО, була помилка в адресі торговельної точки, частину оплат власник приймав на особисту картку. Найкритичніше — прийом оплати сертифікатом: щойно податкова це виявить, статус платника єдиного податку анулюють автоматично. Ризики виявились настільки високими, що було ухвалено рішення тимчасово зупинити діяльність по цьому ФОП.
Не знайшли свого питання — напишіть у Telegram, відповім протягом робочого дня.
Telegram @outsistentZPЦіна ризику — штраф і донарахування — у рази більша за вартість аудиту. Аудит окупається одним попередженим порушенням.
Аудит — не вирок. Це м'яка подача з конкретним планом дій: що критично, що можна залишити без змін і що робити далі.
Я не оцінюю бухгалтера як людину і не шукаю помилки заради помилок. Це друга, незалежна пара очей — додаткова точка контролю для власника.
Навіть якщо до ліміту ще далеко, помилки трапляються там, де їх не очікують: у ПРРО, оплатах, оформленні документів.
Відсутність запиту не означає відсутність ризику. Найчастіше проблеми накопичуються непомітно роками.
Якщо потрібна консультація лише з одного питання або допомога з окремою задачею. Для цього є консультація — 1 500 грн за 30 хвилин.
Або напишіть БАНК у директ @karina_zamkova чи в Telegram @outsistentZP — надішлю чек-лист «10 ознак».